
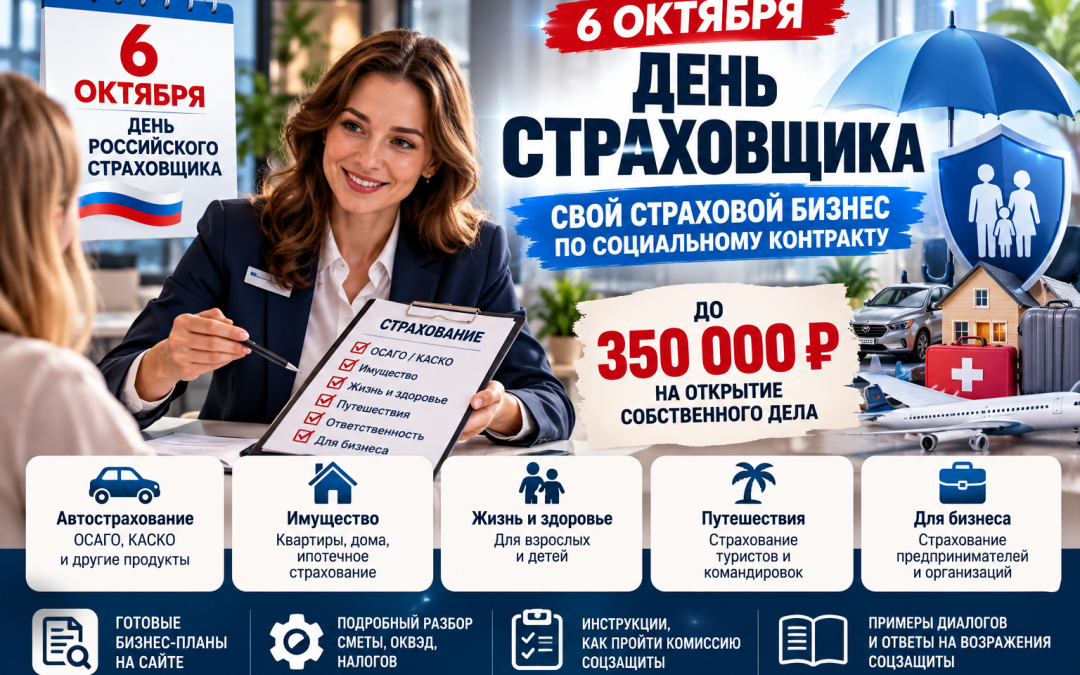
6 октября — День российского страховщика: как открыть страховой бизнес по социальному контракту
Страховой агент, небольшой страховой офис или агентское представительство могут стать реальным проектом для социального контракта на предпринимательскую деятельность. Но у этой ниши есть юридические особенности: необходимо правильно выбрать статус предпринимателя, не путать страхового агента со страховым брокером и особенно внимательно составить смету.
Каждый год 6 октября специалисты страховой отрасли отмечают День российского страховщика.
Дата связана с 6 октября 1921 года, когда был принят декрет Совнаркома РСФСР «О государственном имущественном страховании». Именно с этой датой традиционно связывают начало советской системы государственного страхования.
За прошедшие десятилетия страхование превратилось в огромный сектор финансового рынка. Сегодня это не только крупные страховые компании. Между страховщиком и клиентом работают тысячи агентов, консультантов и небольших предпринимательских офисов.
И для человека, рассматривающего социальный контракт на открытие собственного дела, страховое направление действительно может быть одним из вариантов.
Страховой рынок в 2026 году: есть ли спрос на такие услуги?
По данным Банка России, только за первое полугодие 2026 года объем страховых премий в России увеличился на 14,4% по сравнению с аналогичным периодом предыдущего года и достиг примерно 2 трлн рублей.
Одним из драйверов стало страхование жизни. Сохраняется большой рынок ОСАГО, имущественного страхования, страхования ответственности, КАСКО, страхования путешественников и других продуктов.
Однако будущему предпринимателю важно понимать:
открытие страхового бизнеса по социальному контракту не означает создание собственной страховой компании.
На сумму социального контракта до 350 000 рублей реалистичной моделью является прежде всего деятельность страхового агента.
Кто такой страховой агент
Закон РФ от 27.11.1992 № 4015-1 «Об организации страхового дела в Российской Федерации» определяет страхового агента как физическое лицо, в том числе индивидуального предпринимателя, либо юридическое лицо, которое действует на основании гражданско-правового договора от имени и за счет страховщика.
Проще говоря, предприниматель заключает договор со страховой компанией и помогает клиентам:
- подбирать страховые продукты;
- оформлять страхование;
- заключать договоры;
- сопровождать договоры страхования;
- консультировать клиентов;
- вносить предусмотренные изменения;
- взаимодействовать со страховщиком;
- в отдельных случаях помогать в оформлении документов при страховом событии.
Доход предпринимателя обычно формируется не из всей стоимости проданного полиса, а из агентского вознаграждения, выплачиваемого страховой компанией в соответствии с договором.
Если клиент приобрел страховой полис за 20 000 рублей, это совершенно не означает, что выручка страхового агента составляет 20 000 рублей.
В финансовой модели необходимо учитывать именно агентское вознаграждение предпринимателя согласно предполагаемым договорам со страховщиками.
Страховой агент и страховой брокер — разные модели бизнеса
Это одна из главных ошибок при составлении бизнес-планов.
| Страховой агент | Страховой брокер |
|---|---|
| Работает от имени и за счет страховщика | Может действовать по поручению страхователя или страховщика |
| Может быть физлицом, ИП или юрлицом | Брокером может быть ИП или коммерческая организация |
| Самостоятельная лицензия Банка России для обычной агентской деятельности не требуется | Нужна лицензия Банка России |
| Реалистичная модель для старта по социальному контракту | Для начинающего проекта значительно сложнее |
| Контроль агента осуществляет страховщик | Действуют специальные требования к страховым брокерам |
Поэтому в бизнес-плане для социального контракта лучше не писать:
❌ «Я открываю страховую компанию»;
❌ «Я буду страховым брокером», если у вас нет оснований и ресурсов для выполнения лицензионных требований;
❌ «Я самостоятельно буду страховать клиентов».
Гораздо точнее:
✅ «Открытие агентского офиса по оказанию услуг в сфере страхования»;
или:
✅ «Деятельность страхового агента на основании договоров со страховыми организациями».
Можно ли страхового агента оформить как самозанятого?
На нашем портале ранее публиковался готовый бизнес-план страхового агента, который фактически получил одобрение социального контракта со статусом заявителя «самозанятый».
Однако наличие ранее одобренного проекта не отменяет требований налогового законодательства.
Федеральный закон № 422-ФЗ о налоге на профессиональный доход прямо устанавливает, что НПД не вправе применять лица, ведущие предпринимательскую деятельность в интересах другого лица на основе договоров поручения, комиссии или агентских договоров.
Классическая деятельность страхового агента как раз строится на договорных отношениях со страховщиком.
Поэтому для новых проектов в 2026 году мы рекомендуем рассматривать прежде всего:
ИП + подходящий режим налогообложения.
Например, возможность применения УСН следует оценивать с учетом конкретной модели деятельности и договора со страховой организацией.
Статус и налоговый режим лучше определить до подачи бизнес-плана, а не после его одобрения.
Почему это важно для комиссии
Если в бизнес-плане написать:
«Буду работать страховым агентом по агентским договорам и применять НПД»,
комиссия вполне обоснованно может задать вопрос о соответствии этой модели Федеральному закону № 422-ФЗ.
Поэтому более грамотная модель:
«Планируется регистрация в качестве индивидуального предпринимателя и заключение договоров со страховыми организациями для осуществления деятельности страхового агента».
Какой ОКВЭД подходит страховой деятельности
Для деятельности страховых агентов и брокеров существует код:
ОКВЭД 66.22 — Деятельность страховых агентов и брокеров.
Но наличие одного ОКВЭД не превращает страхового агента в лицензированного страхового брокера.
Фактическая правовая модель определяется характером деятельности и заключенными договорами.
Какие направления страхового бизнеса можно рассмотреть
Необязательно строить проект вокруг одного вида полиса.
Бизнес-план можно сформировать как многопродуктовый агентский офис.
1. Автострахование
ОСАГО остается одним из наиболее массовых страховых продуктов.
Дополнительно можно работать с:
- КАСКО;
- страхованием водителей и пассажиров;
- страхованием дополнительного оборудования;
- другими продуктами страховых компаний.
2. Страхование квартир и домов
Актуально для собственников недвижимости, арендаторов, владельцев загородных домов.
Отдельным направлением могут стать клиенты, приобретающие недвижимость с использованием ипотеки.
3. Страхование жизни и здоровья
Это большой сегмент рынка, однако здесь особенно важно понимать продукт, корректно раскрывать клиенту его условия и не обещать доходность или страховые выплаты, которых договор не предусматривает.
4. Страхование путешественников
Клиентами могут быть туристы, командированные граждане, путешественники и семьи с детьми.
5. Страхование малого бизнеса
Это уже более интересная специализация для предпринимателя.
Клиентами могут быть:
- магазины;
- кафе;
- салоны красоты;
- мастерские;
- арендодатели;
- малые производства;
- сервисные компании.
Им можно предлагать страхование имущества, ответственности и другие продукты страховых организаций.
6. Работа с юридическими лицами
Это сложнее, чем массовая продажа ОСАГО физическим лицам, но средняя ценность одного корпоративного клиента может быть значительно выше.
7. Выездной страховой агент
Не во всех проектах нужен полноценный офис.
Можно выстроить комбинированную модель:
- работа из небольшого кабинета;
- дистанционные консультации;
- выезд к клиентам;
- работа через телефон и интернет;
- встречи с корпоративными заказчиками.
Почему страховой агент может быть интересной нишей для социального контракта
Плюс № 1. Относительно небольшой стартовый бюджет
Для начала не требуется промышленное оборудование стоимостью в миллионы рублей.
Основные вложения связаны с рабочим местом, компьютерной техникой, оргтехникой, мебелью, программным обеспечением и продвижением.
Плюс № 2. Возможность работать одному
На старте необязательно нанимать работников.
Плюс № 3. Повторные клиенты
Многие страховые договоры имеют ограниченный срок действия и требуют последующего продления.
Поэтому качественно сформированная клиентская база может обеспечивать повторные обращения.
Плюс № 4. Можно сочетать онлайн и офлайн
Это позволяет снизить постоянные расходы.
Плюс № 5. Большое количество сегментов
Автомобилисты, собственники недвижимости, путешественники, предприниматели, организации — совершенно разные клиентские группы.
Но есть и минусы
1. Конкуренция с прямыми онлайн-продажами
Сегодня клиент способен приобрести многие страховые продукты самостоятельно на сайте страховой компании.
Поэтому ценность агента должна заключаться не просто в способности нажать кнопку «оформить», а в:
- консультации;
- подборе решения;
- экономии времени клиента;
- сопровождении;
- напоминании о продлении;
- работе сразу с несколькими доступными продуктами.
2. Доход зависит от агентского вознаграждения
Это не магазин, в котором предприниматель самостоятельно устанавливает любую наценку.
3. Нужно постоянно изучать продукты
Условия страхования, тарифы и страховые программы меняются.
4. Высокая ответственность за информацию
Закон возлагает на агента ответственность за достоверность, объективность, полноту и своевременность предоставляемой информации в пределах его полномочий.
5. Неудачно выбранная налоговая модель может разрушить весь бизнес-план
Особенно это касается попытки автоматически использовать НПД для классической агентской деятельности.
Социальный контракт на страховой бизнес: можно ли получить до 350 000 рублей?
По направлению «осуществление индивидуальной предпринимательской деятельности» размер выплаты по действующим федеральным правилам может составлять до 350 000 рублей.
При этом сумма конкретного социального контракта определяется исходя из:
- бизнес-плана;
- обоснованности сметы;
- решения межведомственной комиссии;
- региональных процедур;
- необходимости заявленных расходов.
То есть 350 000 рублей — это максимальный размер, а не сумма, которую автоматически обязаны предоставить каждому заявителю.
В августе 2026 года Минтруд России сообщил, что с начала года более 54 тысяч граждан уже заключили социальные контракты на открытие собственного дела. На предпринимательское направление пришлось около 42% заключенных соцконтрактов.
Как составить смету для страхового агента
Вот здесь необходимо быть особенно внимательными.
Комиссия должна видеть прямую связь:
оборудование → рабочий процесс → оказание страховых услуг → получение дохода.
Что можно обосновать в проекте
| Позиция | Зачем нужна |
|---|---|
| Ноутбук или компьютер | Работа с кабинетами страховых компаний, базами клиентов, документами, расчетами |
| Монитор | Одновременная работа с расчетами, документами и страховыми программами |
| МФУ | Печать, копирование и сканирование документов |
| Смартфон | Связь с клиентами, мессенджеры, мобильные сервисы |
| Рабочий стол и кресло | Организация рабочего места |
| Шкаф или закрываемая тумба | Хранение документации |
| Маршрутизатор и сетевое оборудование | Стабильный доступ к интернет-сервисам |
| ИБП | Защита компьютерной техники и рабочего процесса |
| Программное обеспечение | Организация работы и документооборота при наличии соответствующего обоснования |
| Носитель электронной подписи | Если необходим для предусмотренного бизнес-процесса |
| Аренда рабочего помещения | При необходимости клиентского офиса |
| Размещение и продвижение | Привлечение клиентов в пределах федерального лимита |
Какие федеральные ограничения нужно помнить
По действующей редакции Постановления Правительства РФ № 1931 предприниматель по социальному контракту может приобретать основные средства и материально-производственные запасы, необходимые для бизнеса.
При этом действуют отдельные ограничения.
До 10% выплаты
В установленный федеральными правилами лимит включаются предусмотренные ими расходы, связанные в том числе с разрешительной документацией, программным обеспечением, неисключительными правами на ПО и носителями электронной подписи.
До 15% выплаты
На имущественные обязательства, необходимые для предпринимательской деятельности.
На практике сюда часто относится аренда.
До 5% выплаты
На размещение и продвижение товаров, работ или услуг:
- на интернет-площадках;
- сайтах;
- сервисах объявлений;
- в социальных сетях.
Автомобиль покупать нельзя
После изменений, действующих с 2026 года, автомобили, мототранспортные средства, маломерные суда и самоходные машины прямо исключены из основных средств, которые можно приобрести за эту выплату.
Поэтому попытка поставить в страховой бизнес-план автомобиль «для выезда к клиентам» является плохой идеей.
Что не стоит включать в смету страхового агента без предварительного согласования
Мы бы с большой осторожностью относились к следующим расходам:
- дорогому ремонту офиса;
- легковому автомобилю;
- необоснованно дорогой технике;
- нескольким одинаковым компьютерам для бизнеса без сотрудников;
- дорогому фото- и видеооборудованию, если оно не является основой деятельности;
- «оборотным средствам» без конкретного назначения;
- страховым премиям клиентов;
- оплате личных расходов предпринимателя;
- расходам, не связанным напрямую с бизнес-процессом;
- непонятным консультационным пакетам;
- созданию дорогого сайта без предварительной проверки допустимости конкретной статьи расходов.
Главное правило хорошей сметы
Не нужно пытаться любой ценой потратить все 350 000 рублей.
Если для запуска проекта объективно достаточно меньшей суммы, искусственное добавление ненужного оборудования делает бизнес-план слабее.
Комиссии значительно легче понять проект:
«Мне необходим ноутбук, МФУ, рабочее место, защищенное хранение документов, интернет и небольшой офис»
чем проект:
«Мне нужно оборудование на 350 000 рублей, потому что максимальная сумма социального контракта — 350 000».
Пример логики сметы страхового офиса
Не готовая универсальная смета, а пример структуры:
- компьютерное рабочее место;
- дополнительный монитор;
- МФУ;
- телефон для работы с клиентами;
- мебель для рабочего места;
- закрываемая система хранения;
- сетевое оборудование;
- источник бесперебойного питания;
- при необходимости — предусмотренное программное обеспечение;
- при необходимости — аренда помещения в допустимом размере;
- интернет-продвижение в установленном лимите.
Точные модели оборудования и цены должны подтверждаться реальными предложениями поставщиков и соответствовать вашему региону.
Как строить финансовую модель
Одна из наиболее частых ошибок — рассчитывать выручку по полной стоимости страховых полисов.
Неправильно
Продано 50 полисов по 10 000 рублей:
50 × 10 000 = 500 000 рублей выручки.
Для агента такой расчет может быть принципиально ошибочным.
Правильно
Необходимо определить:
- вид страхового продукта;
- предполагаемое количество договоров;
- среднюю премию;
- предполагаемую модель агентского вознаграждения;
- фактический доход предпринимателя;
- постоянные расходы;
- налоги;
- чистую прибыль.
Доходные коэффициенты следует обосновывать предполагаемыми или фактическими условиями работы со страховыми организациями, а не брать произвольный процент.
Что повысит шансы проекта на комиссии
Очень сильное преимущество — заранее показать, что предприниматель понимает, с кем именно он будет работать.
Желательно еще до комиссии:
- изучить предложения страховых организаций;
- узнать требования к агентам;
- уточнить возможность заключения договора после регистрации ИП;
- получить переписку, предварительное подтверждение или информацию о подключении;
- понять размер и порядок агентского вознаграждения;
- изучить конкурентов в городе;
- определить целевую аудиторию;
- определить каналы привлечения клиентов.
Фраза:
«После получения денег я начну искать страховую компанию»
выглядит значительно слабее, чем:
«Я уже изучил условия нескольких страховщиков, требования к агентам, порядок подключения и систему вознаграждения. После регистрации ИП планирую заключить соответствующие договоры».
Формы бизнес-планов по регионам России отличаются
Социальный контракт действует по федеральным правилам, но практическое оформление документов в субъектах России различается.
В разных регионах могут применяться:
- свои утвержденные формы бизнес-плана;
- разные таблицы сметы;
- разная структура финансового плана;
- разные требования к коммерческим предложениям;
- свои формы программы социальной адаптации;
- дополнительные региональные документы;
- разные процедуры рассмотрения проекта комиссией.
Поэтому никогда не стоит просто скачивать бизнес-план из интернета и подавать его без проверки региональной формы.
Перед подготовкой проекта рекомендуется уточнить:
- Есть ли в вашем регионе утвержденный шаблон бизнес-плана?
- Есть ли отдельная форма сметы?
- Сколько коммерческих предложений нужно на одну позицию?
- Нужны ли предварительные договоры или письма от партнеров?
- Какие документы подтверждают образование и опыт?
- Как проходит защита проекта?
Проверить регион можно через наш навигатор:
👉 Социальный контракт по регионам России
Готовый бизнес-план страхового агента уже есть на SocContract.com
В каталоге портала уже размещено готовое решение по этой тематике:
👉 Бизнес-план страхового агента с финансовой моделью
Этот проект ранее использовался при получении социального контракта на сумму до 350 000 рублей.
в старом проекте указан статус «самозанятый». Для нового проекта страхового агента необходимо отдельно проверить правовую модель и не копировать этот статус автоматически.
Если предполагается классический агентский договор со страховой организацией, более безопасным вариантом является регистрация ИП с подходящей системой налогообложения.
Готовый материал можно использовать как основу структуры, расчетов и понимания проекта, но перед подачей необходимо адаптировать:
- правовой статус;
- региональную форму;
- смету;
- цены;
- страховые компании;
- рынок конкретного города;
- финансовую модель.
Все готовые решения:
👉 Каталог бизнес-планов для социального контракта
В каталоге сейчас более 600 готовых проектов, включая категорию «Страхование».
Если нужна утвержденная форма вашего региона
Если социальная защита выдала конкретный Excel или Word-шаблон, можно заказать индивидуальную подготовку проекта:
👉 Заказать бизнес-план по форме вашего региона
В этом случае проект можно подготовить с учетом:
- данных заявителя;
- города;
- предполагаемых страховых продуктов;
- реальных конкурентов;
- индивидуальной сметы;
- цен поставщиков;
- замечаний соцзащиты;
- регионального шаблона.
Что отвечать, если в соцзащите говорят: «Мы на страхового агента не даем»
Это отдельный вопрос, который возникает по нестандартным профессиям довольно часто.
Не нужно спорить или повышать тон.
Нужно выяснить, это юридический запрет или просто отсутствие такой практики у конкретного специалиста.
Диалог № 1. «Мы на такое социальный контракт не даем»
— На страховых агентов мы социальный контракт не выдаем.
Заявитель:
— Подскажите, пожалуйста, это ограничение установлено федеральным или региональным нормативным актом? Я хочу ознакомиться с конкретным пунктом. Мой проект относится к направлению «осуществление индивидуальной предпринимательской деятельности». Если для этой сферы установлен специальный запрет, подскажите его нормативное основание.
Это корректная позиция.
Вы не утверждаете, что орган обязан одобрить проект.
Вы просите показать правовое основание отраслевого запрета.
Диалог № 2. «У нас таких бизнес-планов никогда не было»
— Мы никогда страховых агентов не оформляли. Выберите что-нибудь другое.
Заявитель:
— Понимаю, что такая тематика могла раньше не подаваться. Но я хотел бы представить бизнес-план на рассмотрение комиссии. В проекте будет указана регистрация ИП, договорная модель со страховыми организациями, источники дохода и обоснованная смета. Прошу оценить сам бизнес-план и его реализуемость в установленном порядке.
Отсутствие предыдущих кейсов и юридический запрет — не одно и то же.
Диалог № 3. «Страховая деятельность лицензируется — вам откажут»
— Страхование лицензируется, такой бизнес нельзя открыть по соцконтракту.
Заявитель:
— Я не планирую создавать страховую организацию и не заявляю деятельность страхового брокера. Проект предусматривает деятельность страхового агента, действующего от имени страховщика на основании договора. Прошу рассматривать именно эту бизнес-модель.
Это принципиальное разграничение.
Диалог № 4. «Оформляйтесь самозанятым»
А вот здесь нельзя автоматически соглашаться.
— Оформитесь самозанятым, так проще.
Заявитель:
— Для классической агентской деятельности необходимо учитывать ограничения Федерального закона № 422-ФЗ по НПД в отношении агентских договоров. Поэтому я хотел бы предусмотреть в бизнес-плане регистрацию ИП и корректный налоговый режим.
Это как раз тот случай, когда заявителю лучше заранее знать законодательство.
Диалог № 5. «Выберите обычную профессию: маникюр, шитье, ремонт»
— Возьмите лучше обычное направление, которое мы уже согласовывали.
Заявитель:
— Я выбрал страховые услуги исходя из опыта, навыков и анализа спроса. Именно этот проект должен позволить мне получать устойчивый самостоятельный доход. Я готов представить подробный бизнес-план, финансовые расчеты и документы. Прошу рассмотреть выбранное направление по установленной процедуре.
Диалог № 6. «Но мы не уверены, что вы найдете страховую компанию»
Этот вопрос уже вполне обоснован.
На него лучше не отвечать:
❌ «Найду после получения денег».
Лучше:
— Я изучил условия подключения страховых агентов у нескольких компаний. Вот требования, варианты сотрудничества и предварительная переписка. После регистрации ИП смогу оформить договор. В финансовой модели использую консервативный расчет агентского вознаграждения.
Диалог № 7. «Смета слишком большая для страхового агента»
— Давайте разберем смету по каждой позиции. Подскажите, какие расходы комиссия считает необоснованными. Я готов скорректировать конкретные позиции, но хотел бы сохранить оборудование, непосредственно необходимое для организации рабочего места и обслуживания клиентов.
Это значительно эффективнее, чем спорить за каждую цифру.
Если вам устно отказывают принимать проект
Можно использовать следующий алгоритм.
- Попросите назвать нормативный акт.
- Попросите назвать конкретный пункт.
- Уточните: речь идет о запрете деятельности или о сомнениях в бизнес-плане?
- Предложите скорректировать правовую модель.
- Подайте бизнес-план официально, если порядок региона это позволяет.
- При официальном отказе изучите указанное основание.
- Не подменяйте отказ по конкретному слабому бизнес-плану тезисом «эта профессия запрещена».
Фраза, которую можно использовать
«Прошу рассмотреть бизнес-план в установленном порядке. Если выбранный мной вид законной предпринимательской деятельности не может финансироваться по социальному контракту, прошу указать конкретное нормативное основание. Если замечания относятся к бизнес-плану или смете, прошу их обозначить, чтобы я мог доработать проект».
Но комиссия все равно может не одобрить бизнес-план
Это тоже необходимо понимать.
Отсутствие запрета на страховые услуги не означает автоматическое одобрение.
Комиссия вправе оценивать:
- реализуемость проекта;
- обоснованность сметы;
- финансовые показатели;
- предпринимательские компетенции;
- соответствие расходов деятельности;
- способность проекта приносить доход;
- иные предусмотренные правилами обстоятельства.
Поэтому задача заявителя не просто доказать:
«такой бизнес законом не запрещен»,
а показать:
«вот каким образом именно мой страховой агентский бизнес будет реально работать и приносить доход».
Что показать на защите бизнес-плана
Хорошая презентация проекта может строиться из семи простых блоков.
1. Мой опыт.
Почему я способен работать с клиентами, документами и продажами.
2. Моя услуга.
Я не создаю страховую компанию. Я планирую работать страховым агентом.
3. Мои партнеры.
Какие страховые компании рассматриваю и как происходит подключение.
4. Мои клиенты.
Автовладельцы, собственники недвижимости, путешественники, предприниматели и организации.
5. Моя смета.
Только оборудование и расходы, необходимые для деятельности.
6. Моя выручка.
Доход рассчитывается из агентского вознаграждения, а не из полной страховой премии.
7. Моя стратегия.
Как я найду первых клиентов и сформирую базу для повторных продаж.
10 ошибок бизнес-плана страхового агента
- Указать НПД без проверки ограничений агентской деятельности.
- Назвать проект «страховой компанией».
- Написать «страховой брокер», не понимая требований к лицензированию.
- Включить полную стоимость страховых полисов в свою выручку.
- Поставить в смету автомобиль.
- Искусственно довести смету до 350 000 рублей ненужными покупками.
- Не определить потенциальных страховщиков-партнеров.
- Не проанализировать конкурентов.
- Заложить нереалистично большое количество продаж с первого месяца.
- Использовать чужой региональный шаблон без проверки формы своей соцзащиты.
Кому такой бизнес подходит
Направление особенно интересно людям, которые имеют опыт:
- продаж;
- работы с клиентами;
- банковской деятельности;
- финансовых услуг;
- автомобильной сферы;
- недвижимости;
- документооборота;
- работы оператором или менеджером;
- страхования;
- работы с юридическими лицами.
Но опыт именно в страховании не всегда является единственным условием успеха.
Важны коммуникация, ответственность, внимательность к документам и способность изучать страховые продукты.
День российского страховщика — хороший повод посмотреть на профессию как на бизнес
6 октября — это не только профессиональная дата работников крупной страховой отрасли.
Для кого-то страхование может стать первым собственным бизнесом.
Социальный контракт дает возможность профинансировать базовое оснащение такого проекта, однако именно в этой сфере особенно важно:
- правильно определить правовой статус;
- не путать агента и брокера;
- проверить возможность применения налогового режима;
- подготовить реалистичную финансовую модель;
- подтвердить потенциальное сотрудничество со страховщиками;
- не перегружать смету;
- использовать актуальную форму бизнес-плана своего региона.
Страховой агент — вполне реальная тематика предпринимательского проекта по социальному контракту. Но такой бизнес-план нельзя строить по принципу «скачаю шаблон, поставлю 350 тысяч оборудования и подам».
Здесь качество подготовки и юридическая точность особенно важны.
Готовые инструменты портала
👉 Готовая основа бизнес-плана страхового агента
👉 Каталог бизнес-планов для социального контракта
👉 Онлайн-конструктор бизнес-плана
👉 Заказать бизнес-план по форме вашего региона
👉 Социальный контракт по регионам России
👉 Предыдущий разбор бизнеса страхового агента
Частые вопросы
Можно ли получить социальный контракт на страхового агента?
Федеральные правила социального контракта предусматривают направление «осуществление индивидуальной предпринимательской деятельности» и не устанавливают отдельного общего запрета на страховую агентскую деятельность. Но конкретный бизнес-план должен пройти предусмотренную процедуру рассмотрения.
Сколько можно получить?
По предпринимательскому направлению действующий федеральный максимальный размер выплаты составляет до 350 000 рублей.
Нужна ли страховому агенту лицензия Банка России?
Для обычной деятельности страхового агента отдельная лицензия страхового брокера не требуется. Агент работает на основании договора со страховщиком. Страховой брокер — другая регулируемая модель деятельности и требует лицензирования.
Можно ли быть самозанятым страховым агентом?
При классической работе в интересах страховщика по агентскому договору необходимо учитывать ограничение Федерального закона № 422-ФЗ: НПД не применяется лицами, ведущими деятельность в интересах другого лица по агентским договорам, договорам комиссии или поручения. Поэтому для нового проекта следует отдельно проверить правовую модель; на практике целесообразно рассматривать ИП.
Можно ли купить автомобиль на 350 000 рублей?
Нет. Действующие правила социального контракта исключают автотранспортные и мототранспортные средства из приобретаемых основных средств по предпринимательскому направлению.
Можно ли арендовать офис?
Имущественные обязательства, необходимые для предпринимательской деятельности, допускаются в пределах установленного федеральными правилами лимита — не более 15% назначенной выплаты.
Можно ли потратить часть денег на рекламу?
На предусмотренное правилами интернет-размещение и продвижение товаров, работ и услуг допускается направить не более 5% назначенной выплаты.
Есть ли единая форма бизнес-плана на всю Россию?
Нет. Практические формы и требования различаются по регионам. Перед подачей необходимо узнать, применяется ли в вашем субъекте утвержденный шаблон.
Что делать, если соцзащита говорит «мы такую деятельность не согласовываем»?
Уточните нормативное основание такого утверждения. Если речь идет не о законодательном запрете, а о замечаниях к конкретному бизнес-плану, попросите обозначить их и доработайте проект.
Обязана ли комиссия одобрить проект, если страховой бизнес не запрещен?
Нет. Законность вида деятельности и качество конкретного проекта — разные вопросы. Комиссия рассматривает бизнес-план, смету, расчеты и реалистичность проекта в установленном порядке.
Нормативная база и источники
1. Закон РФ от 27.11.1992 № 4015-1 «Об организации страхового дела в Российской Федерации» — в том числе статьи 8 и 32.
2. Федеральный закон от 27.11.2018 № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима "Налог на профессиональный доход"» — ограничения по агентским договорам.
3. Постановление Правительства РФ от 16.11.2023 № 1931 в действующей редакции — правила социального контракта.
4. Постановление Правительства РФ от 29.12.2025 № 2191 — изменения правил социального контракта.
5. Приказ Минтруда России от 16.01.2026 № 9н — формы социального контракта и программы социальной адаптации.
6. Банк России — сведения о страховом рынке и регулировании деятельности страховых агентов и брокеров.
7. Минтруд России — статистика социальных контрактов на предпринимательскую деятельность за 2026 год.
Материал актуален на 6 октября 2026 года. Перед подачей заявления необходимо проверять действующие федеральные правила и региональные требования по месту проживания.